Dans l’ancien, un acheteur supporte le taux plein de la banque sur la totalité de son emprunt. Dans l’immobilier neuf à Rennes, vous pouvez associer plusieurs prêts réglementés pour abaisser drastiquement le coût global du crédit.
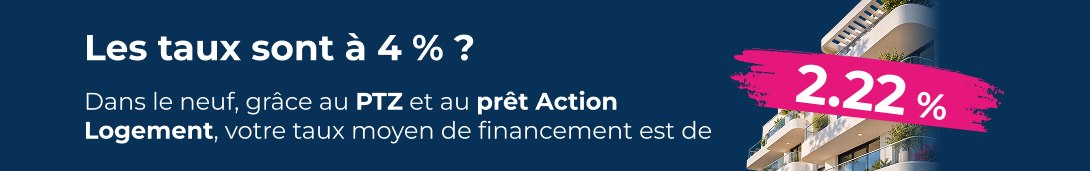
Grâce au classement de Rennes en zone A, le prêt à taux zéro peut financer jusqu’à la moitié des plafonds retenus à 0 % d’intérêt. En le complétant avec le prêt Action Logement jusqu’à 30 000 € à 1 % pour les salariés du privé, vous pouvez réduire fortement le capital soumis au taux bancaire.
À Rennes, sur un T3 neuf à 295 000 €, le taux moyen peut ainsi revenir à 2,19 % avec une mensualité contenue sous les 1 200 €.
Transformez votre loyer en patrimoine
T3 280 000 €
Apport 20 000 €
Frais de notaire 5 650 €
Coût total du projet(1)
292 044 €
Prêt amortissable sur 25 ans à 4,1 %
144 844 €
Prêt à Taux Zéro sur 20 ans(2) à 0 %
97 200 €
Prêt Action Logement sur 25 ans à 1 %
30 000 €
Assurance
61€/mois
Mensualité
1 239€/mois
(1) Dont 1 000 € de frais de dossier bancaire, 2 500 € de frais de courtage et 2 894 € de caution (2) Dont 96 mois différés Document d’information non contractuel
Calculez votre PTZ
Acheter neuf à Rennes coûte-t-il vraiment plus cher que dans l’ancien ?
Un appartement des années 1970 coûte moins cher à l’achat qu’un programme neuf rennais. Pourtant, votre mensualité à la banque peut être strictement identique.
Premier écart : les frais d’acquisition. Comptez plus de 7 % pour un premier achat dans l’ancien, contre environ 2,2 % dans le neuf. À budget de 295 000 €, vous conservez près de 15 000 € d’épargne au lieu de les verser en droits d’enregistrement.
Deuxième écart : à Rennes, acheter dans l’ancien prive du prêt à taux zéro et du prêt Action Logement, tout en obligeant à financer les travaux de rénovation ou de copropriété au taux fort. Avec un logement neuf conforme à la norme RE 2020, aucune dépense de remise à niveau n’est à prévoir pendant dix ans.
Notre simulation comparative :
Un jeune couple souhaite devenir propriétaire d’un T3 de 65 m² situé en zone A (Rennes — Baud-Chardonnet). Ils perçoivent aujourd’hui 1 780 € nets chacun (RFR N-2 de 34 500 €).
Acheter un logement neuf
T3 (65 m²) 295 000 €
Frais de notaire 6 500 €
Apport 31 000 €
Cuisine / Travaux 6 000 €
Coût total
307 500 €
PTZ
112 500 € à 0 %
Prêt Action Logement
30 000 € à 1 %
Emprunt bancaire
134 000 €
Taux
4,30 %
Durée
25 ans
Assurance
0,25 %
Mensualité
1 194 € / mois
Intérêts
64 385 €
Acheter un logement ancien
T3 (65 m²) 201 000 €
Frais de notaire 14 700 €
Apport 31 000 €
Cuisine / Travaux 26 500 €
Coût total
242 200 €
PTZ
Non éligible
Prêt Action Logement
Non éligible
Emprunt bancaire
211 200 €
Taux
4,30 %
Durée
25 ans
Assurance
0,25 %
Mensualité
1 194 € / mois
Intérêts
133 822 €
*Document non contractuel. Voir conditions en agence
À retenir :
Capacité d’achat : +94 000 € (+46,77 %) dans le neuf.
Économie d’intérêts : 69 437 € (−51,89 %).
Lorsque la mensualité finale revient au même, choisir un appartement neuf oriente votre remboursement vers la valeur de votre bien plutôt que vers le coût du crédit et des travaux. Vous profitez d’un logement aux derniers standards thermiques, de frais de notaire réduits et d’une protection décennale dès la remise des clés.
✖
Transformez votre loyer en Patrimoine
T3 neuf · TVA classique
M. & Mme Dubois, locataires d'un appartement en zone A, à 1 100 €/mois. Éligible au PTZ.
🏚
Prix du T3310 000 €
🔨
Frais de notaire6 500 €
💰
Apport30 000 €
🛋
Cuisine6 000 €
◎
PTZ112 500 ۈ 0 %
💸
Prêt Action Logement30 000 €à 1 %
🏦
Emprunt150 000 ۈ 4,30 % sur 25 ans
Nouvelle mensualité 1 295 €/moisau lieu de 1 100 € de loyer+195 €/mois pour devenir propriétaire*
T3 neuf · TVA réduite 5,5 %
Thomas, locataire d'un appartement en zone A, à 800 €/mois. Éligible au PTZ.
🏚
Prix du T3225 000 €
🔨
Frais de notaire5 600 €
💰
Apport20 000 €
🛋
CuisineDéjà équipée
◎
PTZ75 000 ۈ 0 %
💸
Prêt Action Logement30 000 €à 1 %
🏦
Emprunt105 600 ۈ 4,30 % sur 25 ans
Nouvelle mensualité 945 €/moisau lieu de 800 € de loyer+145 €/mois pour devenir propriétaire*
T2 neuf · TVA réduite 5,5 %
Léa, locataire d'un appartement en zone A, à 650 €/mois. Éligible au PTZ.
🏚
Prix du T2190 000 €
🔨
Frais de notaire4 800 €
💰
Apport10 000 €
🛋
CuisineDéjà équipée
◎
PTZ75 000 ۈ 0 %
💸
Prêt Action Logement30 000 €à 1 %
🏦
Emprunt79 800 ۈ 4,30 % sur 25 ans
Nouvelle mensualité 805 €/moisau lieu de 650 € de loyer+155 €/mois pour devenir propriétaire*
*Document non contractuel. Voir conditions en agence
✖
Notre comparatif neuf/ancien
Une personne seule souhaite devenir propriétaire d’un T2 en TVA réduite (5.5%) situé en zone A.
Elle perçoit 2 300 € de revenus et son RFR est de 15 000 €
Acheter un logement neuf
T2 TVA 5,5 % 190 000 €
Frais de notaire 4 800 €
Apport 10 000 €
Coût total
194 800 €
PTZ
75 000 € à 0%
Prêt Action Logement
30 000 € à 1%
Emprunt
79 800 €
Taux
4,30%
Durée
25 ans
Assurance
0,20%
Mensualité
805€/mois
Intérêts d'emprunt
41 678 €
Acheter un logement ancien
T2 125 000 €
Frais de notaire 11 000 €
Apport 10 000 €
Travaux 10 000 €
Coût total
146 000 €
PTZ
Non éligible
Prêt Action Logement
Non éligible
Emprunt
136 000 €
Taux
4,30%
Durée
25 ans
Assurance
0,20%
Mensualité
805€/mois
Intérêts d'emprunt
90 887 €
*Document non contractuel. Voir conditions en agence
Malgré un prix d’acquisition plus bas pour un bien ancien, la mensualité reste identique à celle d’un logement neuf : alors pourquoi ne pas investir dans un bien neuf et profiter de ses nombreux atouts, tels que des frais de notaire réduits, de meilleures performances énergétiques et des garanties constructeur pour un investissement sécurisé et durable ?